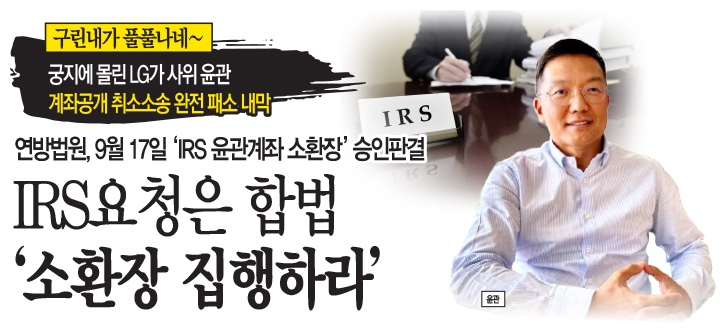
 ◼ 윤관 조사 위한 BRV계좌 소유주 확인 등은 정당 절차
◼ 45일 전 사전통지 미준수는 대한민국 세무조사에 국한
◼ 윤, 판결 하루 뒤 ‘항소하겠다’결사항전 다짐 대공세
◼ 법원, 아무리 몸부림치며 우겨 보지만 윤관 주장 기각
故 구본무 LG회장의 맏사위 윤관 씨가 자신에 대한 소득세 및 법인세 탈루의혹 조사와 관련, 한국국세청이 미국국세청에 계좌정보제공을 요청하자, 이를 막기 위해 연방법원에 소송을 제기했으나, 완전 패소판결이 내려졌다. 연방법원은 웰스파고은행 및 퍼스트시티즌스 은행에 대한 미국국세청의 계좌정보제공요청 소환장 집행은 완벽하게 합법적이라며, 윤관 측의 취소소송을 기각했다. 이에 따라 한국국세청은 윤관 및 관련법인의 15개 계좌에 대한 정보를 확보할 수 있으며, 2020년 이후의 탈세 조사가 속도를 내게 됐다. 다만 윤관측은 패소판결 다음날 항소 의사를 밝혔고, 미국국세청은 항소 중 판결정지에 대한 가부간 결정이 내릴 때까지는 소환장 집행을 보류하기로 합의했다. 항소 중 판결정지신청에 대한 심리는 10월 말 열리며, 11월 중 정지 여부에 대한 결정이 내릴 것으로 예상된다.
<안치용 시크릿 오브 코리아 편집인>
 지난 7월 9일 한국 세무당국의 과세전 적부심사에서 BRV 코리아어드바이저스의 2020년부터 2024년까지의 법인세와 관련, 유리한 결정을 받았던 윤관 씨. 윤 씨는 이 같은 사실을 인지한 뒤 지난 8월 4일 연방법원에 이 같은 사실을 통보하고, 연방국세청의 은행계좌정보요청이 조사 목적을 상실했다며, 소환장 취소를 요구하는 등 대대적 공세를 펼쳤었다.
윤관 관련 15개 계좌 확보는 시간문제
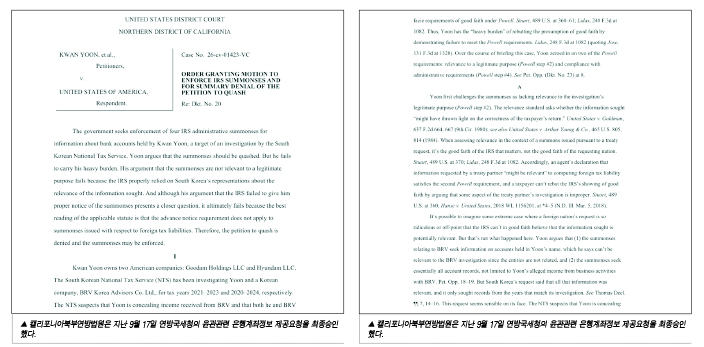
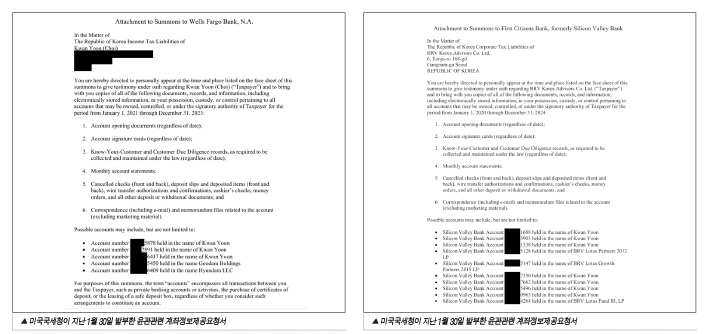
하지만, 지난 9월 17일 연방법원은 계좌정보제공요청 소환장을 취소해달라는 윤 씨의 요청을 기각하는 판결을 내렸다. 윤 씨의 요청은 단 하나도 받아들여지지 않는 완전 패소판결이었다. 캘리포니아북부연방법원은 ‘미국국세청의 행정소환장 집행 승인 및 취소신청에 대한 기각명령’이라는 제목의 서류에서, 국세청의 요청은 완벽한 승인 요건을 갖췄다며, 소환장 집행명령을 내렸다. 연방법원은 ‘국세청의 요청은 대법원의 POWELL사건 판례에 부합한다. 첫째, 정보의 관련성에 일치한다. 윤씨는 BRV와 자신, 그리고 미국법인은 관련이 없으며, 소환장이 모든 은행거래내역을 요구하는 것은 지나치게 광범위한 것이라고 주장했다.
 하지만 법원의 심리 결과, 한미조세협약에 따른 조사요청이 오면, 연방국세청은 이 요청이 선의[GooD faith]인지만 판단하면 되며, 한국국세청의 조사를 일일이 재검증할 필요는 없다. 한국 측의 은닉소득 의심 및 계좌소유권 확인의 필요성이 명백하므로, 관련성 요건에 충족한다’라고 판시했다. 연방법원은 ‘한국국세청은 윤 씨가 BRV법인에서의 소득을 은닉했다고 의심하고 있다. 따라서 각 계좌의 실질적 소유주가 누구인지, 실질적 수혜자가 누구인지 조사하고, 은닉된 소득이 있는지를 조사해야 한다. 연방국세청은 한미조세협약에 따라 이에 협조해야 하며, 국세청의 조치는 정당하다’라고 설명했다.
연방법원은 윤 씨 측이 주장하는 사전통지의무 미준수에 대해서도 내국인에게만 적용되는 절차를 잘못 이해한 것이라고 강조했다. 연방법원은 ‘윤 씨 측이 미국세법에 의거, IRS가 은행 등 제3자에게 접촉하기 45일 전 사전통지를 해야 하지만, 이를 무시했고, 이는 절차 위반이라고 주장했다. 하지만, 문맥상 해당사전통지조항은 미국 국내 세금 부과 및 징수에막 적용되며, 외국 정부의 세무조사 등을 돕기 위한 소환장에는 적용되지 않는다. 2001년 제정된 미 국세청 행정규정에도 이 같은 점이 명시돼 있다’라며 윤 씨의 주장을 배척했다.
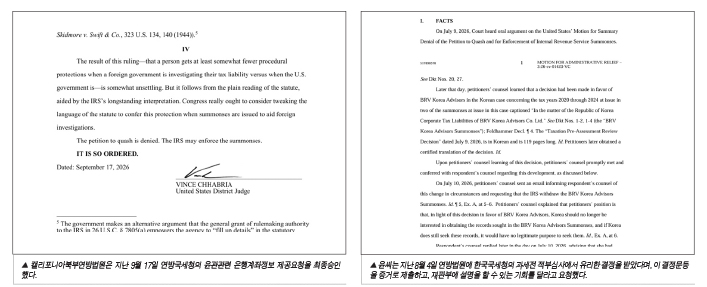
연방법원은 ‘외국 정부의 조사대상자에 대한 절차적 보호가 미국국내조사대상자보다 다소 미흡한 것으로 볼 수도 있지만, 현행법상 명백하게 규정돼 있다. 이에 따라 윤 관측의 소환장 취소신청을 기각하고, 연방국세청의 소환장 집행을 최종적으로 승인한다’라고 윤관 패소판결을 내렸다. 이 판결에 따라 연방국세청은 웰스파고은행과 퍼스트시티즌즈은행에 대한 계좌정보요청 소환장을 집행, 계좌정보를 확보할 수 있게 되고, 한국국세청은 미 국세청으로부터 최소 15개 계좌의 정보를 입수할 수 있게 됐다. 한마디로 윤 씨 관련 법인의 2020년 이후 5년간의 탈세 조사에 있어 탄력을 받게 된 셈이다.
국세청 탈세 조사에 있어 탄력
이에 앞서 윤 씨는 지난 8월 4일 연방법원에 한국국세청의 과세전 적부심사에서 유리한 결정을 받았다며, 이 결정문 등을 증거로 제출하고, 재판부에 설명을 할 수 있는 기회를 달라고 요청했었다. 윤 씨는 이 요청에서 ‘한국국세청이 과세 전 적부심사에서 BRV 코리아 어드바이저스에 유리한 결정을 했으므로, 한국은 더 이상 미국에 BRV관련자료를 요구할 이유가 없다. 그러므로, 연방국세청이 한국국세청을 위해서 발부한 BRV관련 계좌정보요청 소환장은 정당한 목적을 상실했다. 한국의 결정은 최종적 결정이므로, 소환장은 무효이다. 따라서 법원은 한국국세청의 119페이지에 달하는 과세적 적부심사 결정문을 재판기록에 남기고, 추가 브리핑을 허용해야 한다’라고 주장했다.
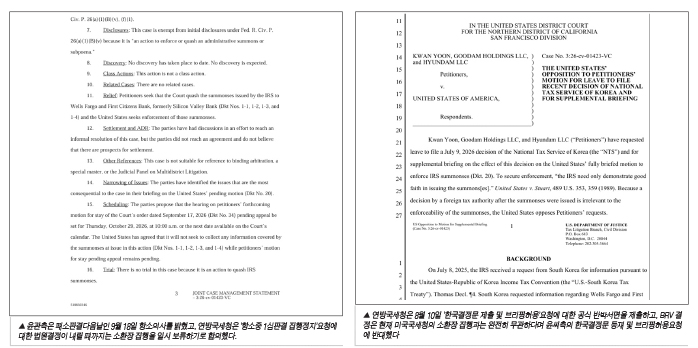
 윤 씨는 ‘지난 7월 9일 연방국세청이 청구한 약식판결과 관련한 심리가 끝난 직후, 과세전 적부심사 승소 사실을 알게 됐다. 이에 따라 즉시 연방국세청에 이를 알리고 소환장 취소를 요구했다. 하지만 연방국세청은 BRV사건이 끝났다고 하더라도, 윤관 개인에 대한 탈세 조사는 계속 진행 중이며, BRV자료는 윤관 조사와 관련성이 있다며, 소환장 취소를 거부했다’라며, 한국법원의 결정문에 대한 설명 기회를 달라고 요청했다. 이에 대해 연방국세청은 8월 10일 ‘한국 결정문 제출 및 브리핑 허용’ 요청에 대한 공식 반박 서면을 제출하고, BRV 결정은 현재 미국국세청의 소환장 집행과는 완전히 무관하다고 강조했다.
연방국세청은 ‘윤관이 제시한 파월 판례에 따르면, 소환장의 정당성은 발부 당시의 기준이며, 그 이후 한국에서 어떤 결정이 나오든 간에 소환장의 정당성과는 무관하다. 윤 씨 측의 추가 브리핑 요청은 허용될 이유가 없다’라고 주장했다. 연방국세청은 ‘2025년 7월 8일 한국국세청이 한미조세협약에 의거, 정보제공을 요청했고, 연방국세청은 BRV 및 윤관 관련 4개의 소환장을 발부했고, 윤 씨는 2026년 2월 소환장취소 소송을 제기했다.
 연방국세청은 2026년 5월 소환장 집행 약식판결을 신청했고, 재판부는 7월 9일 양측이 참석한 가운데 구두변론 등 심리를 진행했다. 윤 씨는 7월 10일 연방국세청에 한국국세청의 과세전 적부심사에서 승리했다고 통보했지만, 한국국세청 확인 결과 윤관 개인에 대한 세무조사가 진행 중이므로, 이에 연관된 BRV자료가 필요하다는 답변을 받았다. 연방국세청의 소환장 집행은 유효하며 합법적이므로, 윤 씨 측의 브리핑 요청 등은 기각돼야 한다’라고 강조했다.
항소심 계류 중 판결집행정지
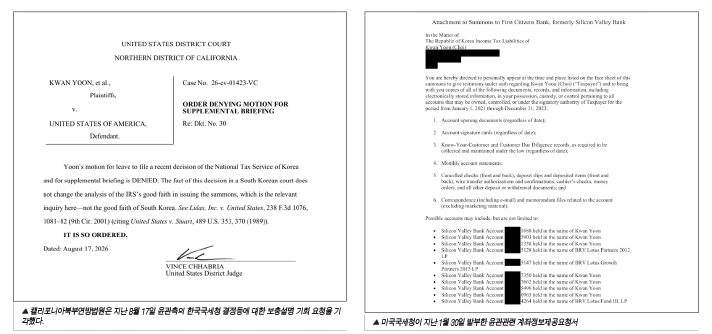
이처럼 양측의 주장이 팽팽히 맞서는 가운데, 연방법원은 8월 17일 연방국세청의 손을 들어주는 결정을 내렸다. 연방법원은 ‘한국국세청의 과세 전 적부심사결정은 연방국세청의 선의를 판단하는 것과 아무 관련이 없다. 한국국세청의 결정은 이 사건과 관련한 법적 판단 요소가 아니다. 따라서 윤 씨 측이 제출하려는 한국국세청 결정문은 무의미하며, 추가적인 브리핑도 필요가 없다’라며 결정 이유를 설명했다. 그리고 1개월 만에 패소판결이 내려진 것이다. 이로써 윤 씨의 연방국세청 소환장 취소소송은 1심에서 패소가 확정됐다.
 하지만 윤 씨는 패소판결 하루 뒤인 9월 18일 ‘제9항소법원에 항소할 것’이라며 다시 한번 결사항전 의지를 밝혔다. 윤 씨 측은 ‘우리는 9항소 법원에 항소할 것이며, 항소 중 1심판결 집행정지신청을 할 것이다. 이를 연방국세청에 통보했고, 연방국세청은 항소 중 집행정지신청에 대한 결정이 내려질 때까지는 해당 소환장으로 은행계좌정보를 수집하지 않겠다고 약속했다’라며 소송당사자의 사건관리계획서를 제출했다.
양측은 9월 25일 1심 판사 주재하에 재판관련 회의를 한 뒤, 오는 10월 29일 판결집행정지 신청에 따른 구두심리를 실시할 것으로 예상된다. 항소심이 진행되는 동안 판결집행을 정지할 것인지 결정을 내릴 때까지는 연방국세청은 일단 집행에 나서지 않기로 합의했으며, 만약 법원이 ‘항소심 계류 중 판결집행정지’를 허용한다면, 윤 씨는 항소심 판결 때까지는 시간을 벌게 되지만 결과는 크게 달라질 것 같지 않아 보인다.