 ◼ ‘10여 년 동안 수익 올렸다’라는 말은 새빨간 거짓말
◼ 18년동안 샌디에이고골프장 2개 법인 누적적자 보고
◼ SJS투모로우 15년간 SJS레인보우 11년간 연속적자
◼ 그나마 SJS투모로우 3년 동안 흑자액 1억 4천만 원
◼ 골프장 매각 표면적 차익 986만 달러 – 세아주장의 절반
◼ 글로벌세아의 답변서에서 골프장 매각 유력한 배임 정황
◼ 김웅기 회장 부부 2020년 세무조사 2021년 증여세 부과
◼ 세 딸 세무조사 뒤 증여세 추가납부 통보 경정처분 받아
글로벌세아는 2008년부터 2개 법인을 통해 캘리포니아주 골프장을 매입, 수익을 올렸다고 주장했지만, 1개 회사는 18년 중 15년 적자를 기록했으며, 1개 회사는 설립 뒤 11년 동안 연속적자를 기록한 것으로 드러났다. 글로벌세아는 ‘약 3백억 원에 가까운 매각 차익을 거뒀다’고 주장했지만, 표면적 매각 차익은 1천만 달러도 채 안 되는 것으로 밝혀졌고, 이는 회사가 주장한 이익중 2분의 1이 사라진 것으로 ‘배임’의혹을 더욱 짙게 한다. 특히 골프장 보수액 등을 고려하면 실제 매각 차익은 마이너스로 추정되며, 회사의 매각 차익 3백억 주장을 존중하면, 결국 3백억의 손해를 입은 셈이다. 김웅기 회장은 서울지방국세청이 실시한 개인 세무조사에서 10개월을 조사했지만 추징금 0원이었다는 것이 세아 측 설명이다. 무척 다행스러운 일이다. 하지만 김웅기 회장 부부, 세딸 등은 2020년 세무조사를 통해 증여세 납부 통보, 또 증여세 경정처분을 받았던 것으로 확인됐다. 창립이후 최대의 위기를 맞고 있는 글로벌세아의 작금의 사태와 미국골프장 법인 금융당국에 제출한 18년 치 감사보고서 분석을 통해 갖가지 의혹들을 짚어 보았다.
<안치용 시크릿 오브 코리아 편집인>
글로벌세아가 ‘골프장 매입 후 10년 이상의 골프장 보유 및 관리를 통해 수익을 얻었다’고 진술했으나, 실제로는 골프장 보유 및 관리를 한 종속기업 2개는 적자투성이였던 것으로 밝혀졌다. 이 같은 사실은 글로벌세아가 금융당국에 제출한 감사보고서에서 그대로 드러난다. 본보가 글로벌세아의 첫 골프장 매입한 지난 2008년 치 감사보고서부터 가장 최근인 2025년 치 감사보고서까지 18년 치 감사보고서를 입수, 검토한 결과, 골프장보유기업은 적자투성이로 확인됐다.
감사보고서에서 사라진 골프장 매입
골프장 보유기업은 SJS투모로우유한회사와 SJS레인보우유한회사 등 2개 사로, 글로벌세아 [2015년 분할 이전에는 세아상역]는 감사보고서에 이들 종속기업의 재무현황을 매년 보고했다. SJS투모로우유한회사는 스틸캐년, 도브캐년, 버뮤다듄스 등 3개, SJS레인보우는 베어클릭, 파우마밸리 등 2개 골프장을 각각 매입, 보유하다 지난해 말 김웅기 회장의 장녀에게 모두 매각했다. 이들 회사는 장녀에게 일괄 매각한 골프장 5개 외에 또 다른 자산과 부동산을 보유했었다. 글로벌세아는 맨 처음 지난 2008년 9월 23일 SJS투모로우유한회사를 설립 후 스틸캐년골프장을 1,288만 달러에 매입[디드2008-0502043]했다.
글로벌세아 측은 SJS투모로유유한회사 설립 때부터 지분의 최소 99%를 보유했다고 밝혔다. 명백한 종속기업이다. 하지만 2008년 치 감사보고서에는 SJS투모로우유한회사 골프장 매입은 물론 설립 사실조차 반영되지 않은 것으로 드러났다. 2008년 거래 등은 반드시 2008년 감사보고서에 포함돼야 하며, 이는 법인의 선택이 아니라, 법적, 회계적 의무이다. 당시는 세아상역이었으며, 외부감사인은 송현회계법인으로, 송현의 박종구 대표이사가 ‘적정의견’의 감사보고서를 세아상역 주주 및 이사회에 제출한 것으로 확인됐다. 중요한 거래를 고의로 누락하거나 허위로 기재하는 행위는 시장의 신뢰를 저해하는 중대 범죄로 간주될 수 있으며, 외부감사인, 즉 당시 외감을 담당한 송현에게 중요한 거래 사실을 숨기거나 위조된 자료를 제출하면, 법인은 주식회사 등의 외부감사에 관한 법률에 따라 형사처벌을 받을 수도 있다.
 만약 회사로부터 자료를 받고도 이를 확인하지 않으면 외부감사인이 처벌받게 된다. 과연 세아 측이 외부감사인에게 SJS투모로우유한회사 관련 사항을 알리지 않았는지, 아니면 외부감사인이 SJS투모로우유한회사 관련 사항을 회사로부터 통보를 받고도 누락시켰는지 여부는 알 수 없다. 다만 2008년 치 감사보고서에 왜 SJS투모로우유한회사 관련 사항을 기재하지 않았는지 의문이다. 이에 따라 2008년 치 골프장 보유기업의 손익은 알 수 없다.2008년은 원·달러 환율이 1,100원 선이었으나, 2008년 9월 15일 리만브라더스가 파산하면서 환율이 폭등, 2009년 3월 1,570원까지 치솟았다. SJS투모로우유한회사가 골프장을 매입, 등기를 마친 시점은 2008년 9월 23일이었으니, 리만브라더스가 파산한 직후이다. 환율이 꽤 올랐을 것이다.
17년 치 모두 잘못됐을 가능성도
최대한 보수적으로, 가급적 김웅기 회장과 세아의 이익이 되도록 계산해보자. 원·달러 환율을 1,500원이 아닌, 1,400원으로만 적용해도 매입액 1,288만 달러는 약 141억 원 상당이다. 2008년 치 세아상역 감사보고서상 자산총계는 4,639억 원이다. 따라서 골프장매입액은 자산총계의 3.03%에 달한다. 금융당국은 자산총계의 1%이상 차이가 날 경우, 중대한 누락으로 간주한다. 또 골프장매입액 141억 원은 2008년 치 감사보고서상 자본총계 1,427억 원의 약 10%에 달한다.
만약 자본총계의 10%에 달하는 거래가 빠졌다고 가정하면 절대 적정의견이 나올 수 없으며 감사보고서 전체가 의심받을 수 있다는 것이 회계전문가들의 견해이며, 한국 회계감사기준서도 이 같은 내용을 담고 있다.
2008년부터 회계장부가 잘못됐고 그 뒤에도 2008년 치가 시정되지 않았다면, 이는 지금까지, 최소 2025년까지 계속 연결됐다면, 17년 치가 통째로 잘못됐을 가능성을 보여준다.원·달러 환율을 1,500원으로 계산한다면 세아의 골프장 매입액 1,288만 달러는 193억 원에 달한다. 이렇게 되면 자산총계 및 자본총계에서 차지하는 비율이 더 높아진다. 골프장보유법인의 손익은 2009년 치 감사보고서부터 2025년 치 감사보고서까지 파악할 수 있다. SJS투모로우유한회사 명의의 손익은 2009년 치 감사보고서부터 2022년 치 감사보고서까지, SJS 레인보우유한회사 명의의 손익은 2015년부터 2022년까지 파악이 가능하다.
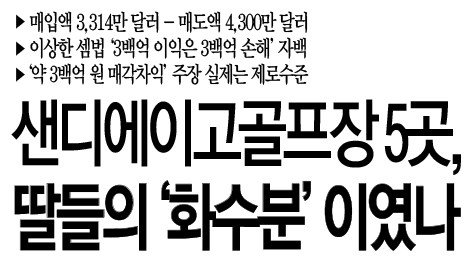 2023년부터는 글로벌세아가 JDG를 통해 SJS 2개 회사를 지배하므로, JGD가 중간지배기업역할을 했고, JDG는 2023년부터 2025년까지 감사보고서에 손익을 명시했다.골프장보유법인의 18년 치, 정확히는 2008년을 제외한 17년 치를 검토한 결과, ‘10년 이상의 수익을 냈다’라는 글로벌세아 측 진술과 달리, 10년 이상 ‘수익이 아닌 손실이 난 것’으로 밝혀졌다. 18년 치 손익현황의 상세 내역은 첨부한 도표로 대치하고, 간단히 그 내용을 요약하면 SJS 투모로우유한회사는 18년 치 감사보고서에서 단 3년 치만 흑자를 기록했고 15년간 적자로 밝혀졌다.
SJS레인보우유한회사를 살펴보면 더 놀랍다. 2015년 회사를 설립, 첫 보고를 한 이후, 11년간 단 한 번도 흑자를 기록하지 못했다. 설립 뒤 11년 연속 적자를 기록했다. 상황이 이렇다면 ‘10년 이상 수익을 냈다’는 회사 측 주장은 ‘아무말 대잔치’ , ‘자기위로’에 가깝다. 그렇다면 3년 치 흑자를 살펴보자. SJS투모로우유한회사는 2010년 9,660만 원 상당, 2011년 3천만 원 상당, 2013년 1,170만 원 상당의 흑자를 기록했다. 3년 흑자를 더하면 약 1억 4천만 원 정도이다. 18년 누적 손익을 뽑아보니 약 46억 7,300여만 원 적자였다. 특이한 점은 이들 골프장 보유기업은 2008년부터 2022년까지 1억 원 미만의 적자를 기록해 오다. 김 회장 장녀에게 골프장 5개를 매도한 지난해에 34억 4천여만 원의 손실을 본 것으로 기재한 것이다.
적자투성이 골프장을 딸에게 매각?
적자 행진을 기록하던 골프장보유기업이 골프장 보유 마지막 해, 한해에만 17년간 누적적자보다 4배 이상 많은 적자를 냈다. 매우 재미난 현상이다. 왜 그랬을까? 이처럼 적자투성이인 골프장을 장녀에게 매각했다는 점에서 김 회장은 매정한 아버지인 셈이다. 골프장 이전에도 아버지는 돈을 벌지 못하는 기업을 큰딸에게 매각한 적이 있다. 글로벌 세아 측은 지난 2020년 12월 말 본보에 보낸 답변서에서 ‘장녀에세아트레이딩 아메리카를 매도한 것과 관련, 이 회사는 영업권이라고 할만한 것이 없다, PROFIT CENTER가 아니라 COST CENTER이다.
비용에 대한 통제가 필요해서 세아트레이딩 아메리카를 더 이상 운영하지 않게 됐다’고 밝혔었다. 이 답변대로라면 이 또한 김 회장이 돈벌이는 되지 않고 비용만 많이 들어서 골머리인 기업을 딸에게 넘긴 것이다. 그나마 다행인 것은 이때 아버지는 장녀에게 영업권을 무상으로 넘겼고, 사무실 임대료, 사무실 집기 비용만 받았다. 세아 측의 설명대로라면 회장님은 큰딸에게 적자투성이의 기업을 딸에게 매도한 한없이 매정한 아버지가 되는 셈이다. 과연 그럴까?글로벌세아는 김웅기 회장 장녀에 대한 골프장 매도와 관련, ‘회사는 이번 거래를 통해 한화 약 300억 원에 가까운 매각 차익을 얻었다’라고 밝혔다. 하지만 매각 차익은 글로벌세아 주장의 절반에도 미치지 못했다.
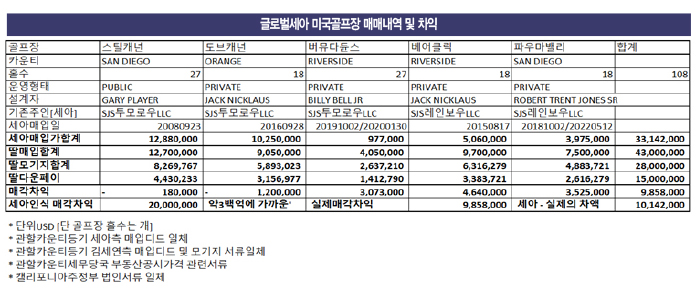
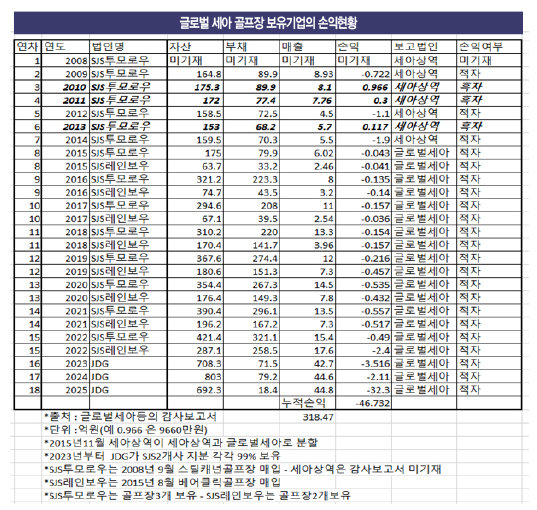
세아는 ‘손해가 아니라 3백억 원 매각 차익을 얻었다. 돈을 벌었다’고 주장한 셈이다. 세아가 손해가 없다고 생각하는 마지노선이 ‘약 3백억 원’인 것이다. 그렇다면 과연 얼마의 이익이 났을까? 매각 차익은 간단하다. 매입 금액과 매도 금액이 차액이 표면적 매각 차익이다. 글로벌세아의 골프장 5개 매입 금액은 3,314만 2천 달러이다. 세아는 2,980만 달러라고 거듭 주장했지만, 이는 사실이 아니었다. 매입 금액은 세아 측의 주장보다 더 많은 3,314만 2천 달러였다. 지난해 12월 글로벌세아가 골프장 5개를 김 회장 장녀에게 매도한 금액은 4,300만 달러였다.
그렇다면 매입 금액은 3,324만 2천 달러, 매도 금액은 4,300만 달러로, 매각 차익은 985만 8천 달러이다. 원달러환율 1,500원을 적용해도 150억 원정도이다. 표면적인 매각 차익은 세아 측이 제시한 손익마지노선 3백억 원의 절반에도 미치지 못한다. 세아가 주장한 3백억 원 매각 차익이 실현되려면 매도 금액이 매입 금액보다 2천만 달러가 많아야 한다. 매도 금액이 5,314만 2천 달러 정도면 매각 차익 3백억 원이 될 수 있다. 세아가 김 회장 장녀에게 5,300만 달러 정도 받고 팔았다면, ‘표면적 매각 차익’에서 세아 목표액 3백억 원을 만들 수 있었던 셈이다.
불거지는 ‘배임’ 의혹의 중요한 정황
그렇다면 표면적 매각 차익이 아닌 실제 매각 차익은 어땠을까? 그나마 실제 매각 차익은 150억 원이 아니고 ‘똔똔’도 아니고 마이너스일 가능성이 크다. 실제 세아는 2008년 골프장 매입 이후부터 계속 재산세를 부담해 온 것은 물론, 막대한 비용을 투입, 대대적인 보수공사를 했다. 이 또한 감사보고서 등에서 금액을 유추할 수 있다. 2개 회사에 대한 시설 자금 대출에 대한 지급보증액, 2개 회사에 대한 대여액을 보면 얼마나 많은 보수공사비가 투입됐는지 알 수 있다. 정확한 금액은 추후 설명하겠지만, 지급보증과 대여금 등은 1천만 달러를 넘는다. 그렇다면 실제 매각에 따른 이익은 한 푼도 없고, 적자라는 추정이 가능하다.
이렇게 되면 세아가 제시한 3백억 원은 고사하고 큰 손실을 입은 셈이다. 본인들이 가장 유리하다고 판단해 제시한 기준에도 크게 못 미친다는 점에서 ‘배임’은 더 이상 의혹이 아닐 가능성이 커질 수 밖에 없다. 세아의 답변서 등 세아의 진술이 ‘배임’ 의혹의 중요한 정황이 된 것이다.이에 대해 법률전문가는 ‘회사가 3백억 원 정도의 이익이 나야 하는 거래라고 인식하고 있었다는 해명은, 역설적으로 3백억 원 이하의 이익이 나는 거래는 회사에 손해를 끼치는 행위임을 스스로 인정[ADMISSION]한 것에 해당한다’고 밝혔다.
글로벌세아는 지난 16일 서면으로 ‘몇 년 전 서울지방국세청이 회장님 개인을 상대로 세무조사를 한 적이 있다. 3개월 세무조사 중에 탈법이 드러나지 않자 두 번이나 조사를 중단, 연장하면서까지 10개월 동안 한국의 모든 회사를 포함, 회장님 가족과 친인척, 그리고 미국을 비롯해 세아가 진출한 모든 국가의 회사와 거래은행 등 금융거래 내역까지 조사했다. 미국에서도 10년 동안의 은행권 금융거래 내역서확보를 위해 IRS협조까지 받으며 철저히 조사를 했다, 조사 10개월 뒤 글로벌세아 회장님은 서울지방국세청으로부터 세무조사 종결 통지서를 받았는데, 종결통지서의 추징세액은 0원이었다. 아마도 서울지방국세청 세무조사 상 처음있는 일로 생각된다’고 주장했다.
 글로벌세아가 조사 기간, 조사 방법, 조사 결과까지 설명한 것으로 미뤄, 이는 사실로 추정된다. 서울지방국세청이 김웅기 회장 개인에 대해 철저히 세무조사를 했고, 추징세액은 0원 이었던 것이다. 김 회장은 2018년 개인 세무조사를 받은 것으로 확인돼 최소한 1차례 이상 개인 세무조사를 받은 것으로 추정된다. 글로벌세아가 0원이었다고 설명한 세무조사가 2018년인지는 알 수 없지만, 김 회장이 최소 1차례 이상 세무조사를 받은 것은 명백하다. 김 회장이 추징세액이 0원이었다니 얼마나 떳떳한 일인가. ‘깨끗한 기업인’이라는 점이 입증됐으니 정말 다행한 일이 아닐 수 없다.
사라진 골프장매출은 어디로?
하지만 김 회장과 김 회장의 부인, 그리고 세 딸은 증여세 등을 제대로 신고하지 않고, 제대로 납부하지 않았다는 혐의가 서울지방국세청에 적발돼, 세무조사를 받았고, 증여세 납부, 그리고 기존 세금에 대한 경정처분 등을 받았던 것으로 드러났다. 세무조사 뒤 이런 조처가 내려진 것은 세무당국에 의해 ‘혐의’가 어느 정도 ‘사실’로 확인됐다고 판단하는 것이 타당할 것이다. 본보 확인 결과 글로벌세아와 세아상역 등은 지난 2020년 11월 25일께부터 2021년 1월 12일께까지 서울지방국세청으로부터 세무조사를 받았으며, 그 뒤 2022년 8월 17일 김 회장과 부인은 증여세 결정고지를 받은 것으로 밝혀졌다.
또 김 회장의 자녀인 세 딸은 지난 2020년 10월 6일께부터 2021년 1월 12일께까지 서울지방국세청으로부터 증여세 관련 세무조사를 받았으며, 2021년 9월 9일과 9월 10일 세 딸은 증여세 경정처분을 받은 것으로 확인됐다. 귀속 연도 2018년의 증여세가 적게 산정됐다며 이를 다시 바로잡아서 부과한 것으로 추정된다. 본보는 지난 4월 24일 글로벌세아 측에 ‘SJS 투모로우유한회사 및 SJS 레인보우 유한회사의 골프장 매각을 2025년 치 감사보고서 및 연결감사보고서에 반영했습니까’라고 질의했다. 또 김웅기 회장 부부와 자녀들에 대한 세무조사 및 관련 세금 부과 등에 대해 질의했고, 현재 답변을 기다리고 있다. 이미 감사보고서와 연결감사보고서는 공개됐다.
충분한 시간을 주고 천천히 답변을 기다려도 되는 상황이다.글로벌세아는 골프장을 보유-관리하고 있다고 밝혔고, 골프장의 매출은 꾸준히 유지됐다고 설명했다. 하지만 그 골프장 5개의 지난해 총매출은 3백만 달러라고 보고했다, 공시 매출의 10배 이상이 사라졌다는 의혹이 일고 있다. 이렇게 큰 매출을 ‘쌩’으로 숨기지는 못한다고 볼 때. 과연 어느 법인의 매출로 잡았을까? 어디에다 묻었을까? 매출을 누가 다 가져갔을까? 골프장 법인 이름, ‘SJS’ 그 이름에 답이 있지 않을까!!!